1. Tổng quan
Bài viết hướng dẫn cách hạch toán điều chỉnh kinh phí rút TẠM ỨNG chưa thanh toán nhưng sai tiểu mục theo yêu cầu Kho bạc, giúp thực hiện đúng quy trình rút/điều chỉnh và đối chiếu chính xác với Kho bạc nhà nước.
Nội dung bài viết bao gồm hướng dẫn định khoản và các bước thực hiện nghiệp vụ điều chỉnh kinh phí rút TẠM ỨNG chưa thanh toán
Lưu ý:
- Nghiệp vụ điều chỉnh này dùng trong trường hợp điều chỉnh tạm ứng bằng tiền mặt nhưng chưa chi và chưa làm hồ sơ thanh toán với kho bạc
-
Anh/chị cũng có thể thực hiện điều chỉnh kinh phí rút Tạm ứng tại Nghiệp vụ → Kho bạc → Điều chỉnh kinh phí. Nếu đã thực hiện tại đây thì không thực hiện lại theo hướng dẫn dưới đây.
2. Định khoản
- Điều chỉnh giảm số tiền ở tiểu mục sai:
Nợ TK 1111/Có TK 1351: số tiền âm
Đồng thời hạch toán Có TK008211 hoặc Có TK 008221: số tiền âm
- Điều chỉnh tăng số tiền ở tiểu mục đúng
Nợ TK 1111/Có TK 1351: số tiền dương
Đồng thời hạch toán Có TK008211 hoặc Có TK 008221: số tiền dương
3. Các bước thực hiện
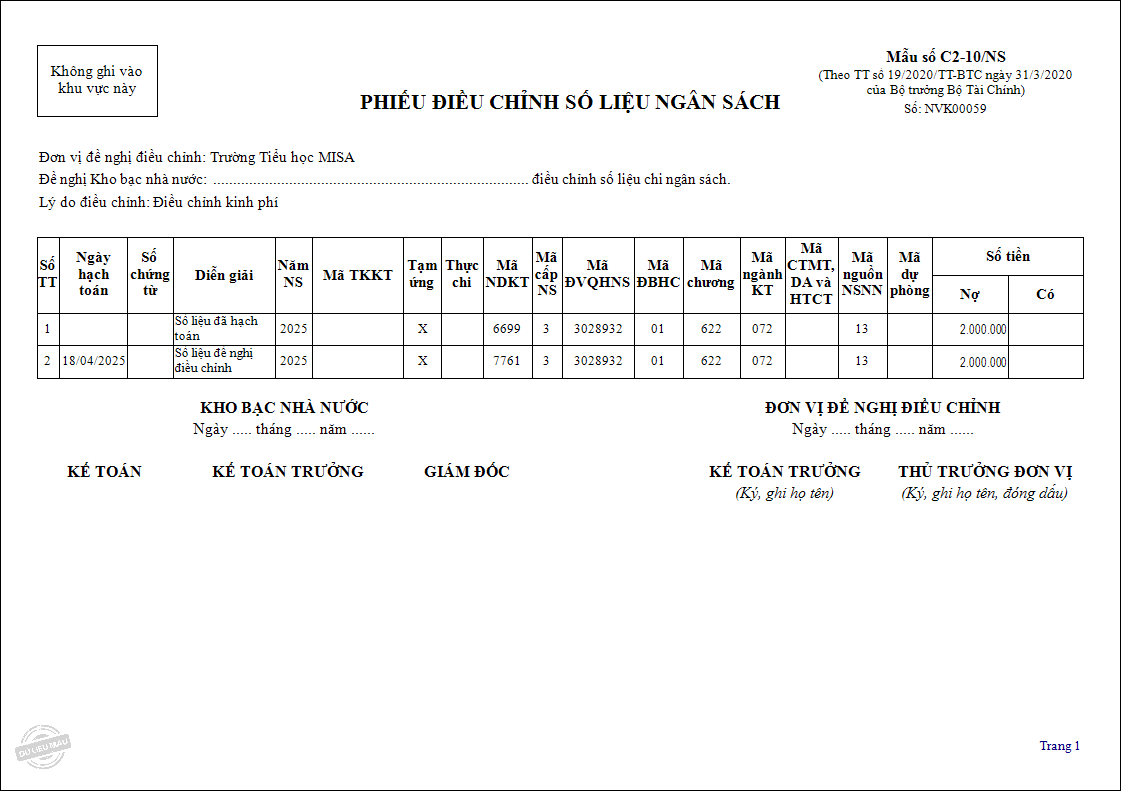
Ví dụ: Đơn vị đã rút tạm ứng 2.000.000 ở nguồn ngân sách tự chủ tiểu mục 6699 chưa thanh toán với Kho bạc, sau đó Kho bạc yêu cầu điều chỉnh số tiền đã rút tạm ứng ở tiểu mục 6699 sang tiểu mục 7761.
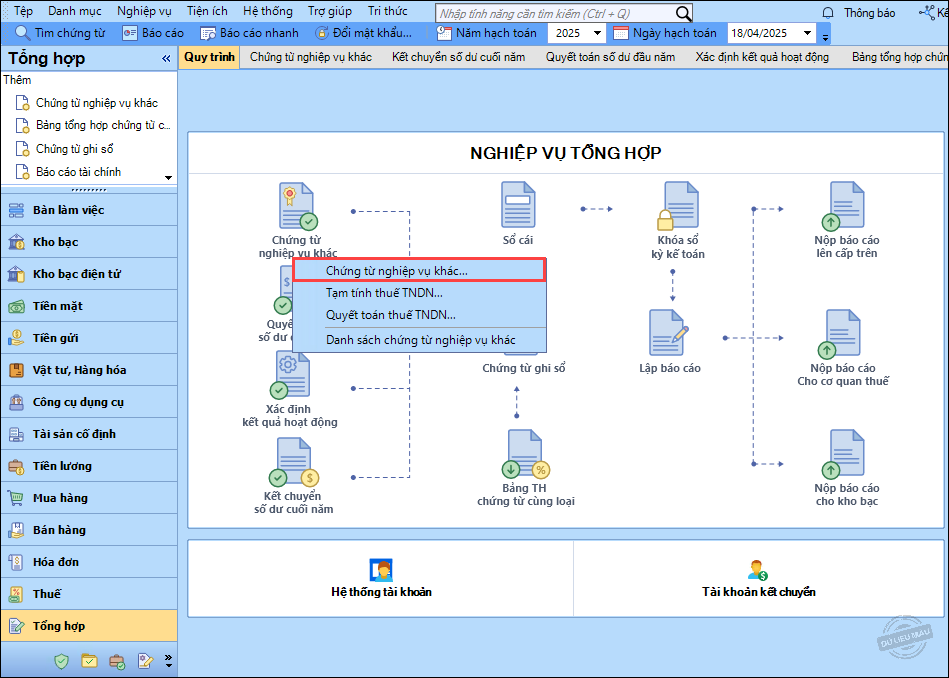
Bước 1: Vào phân hệ Tổng hợp, chọn Chứng từ nghiệp vụ khác\Chứng từ nghiệp vụ khác.
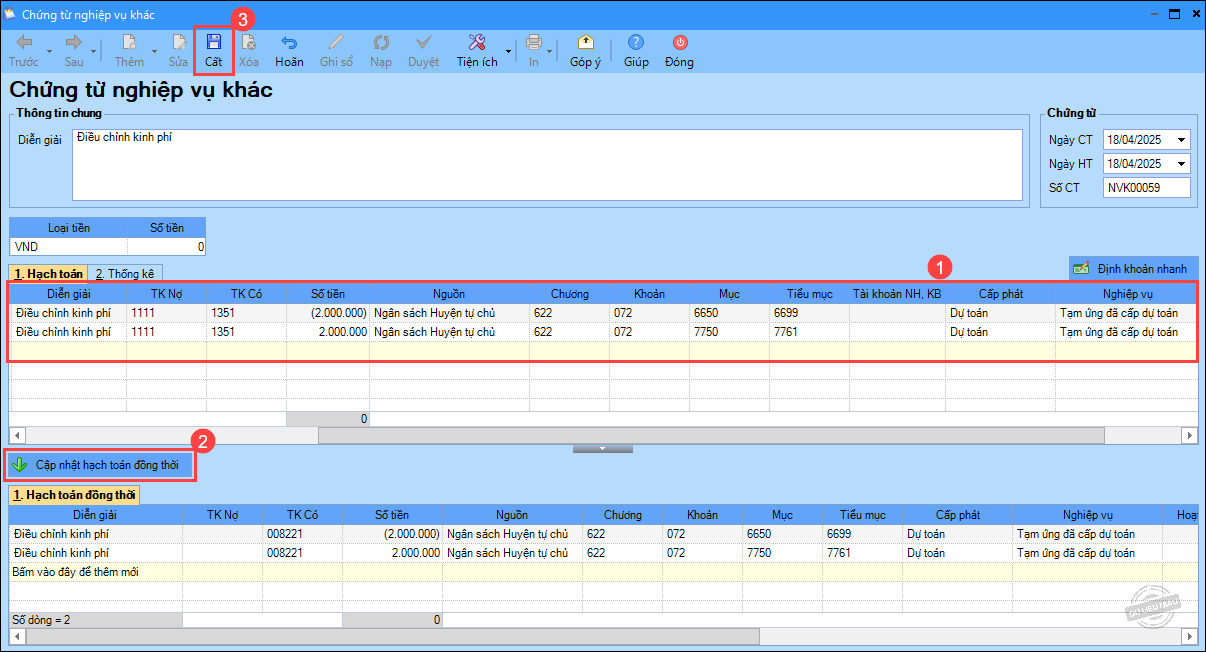
Bước 2: Trên chứng từ nghiệp vụ khác, hạch toán 2 dòng:
– Số tiền âm 2.000.000, Tiểu mục 6699, nghiệp vụ chọn Tạm ứng đã cấp dự toán.
– Số tiền dương 2.000.000, Tiểu mục 7761, nghiệp vụ chọn Tạm ứng đã cấp dự toán.
Bước 3: Nhấn Cập nhật hạch toán đồng thời và nhấn Cất.
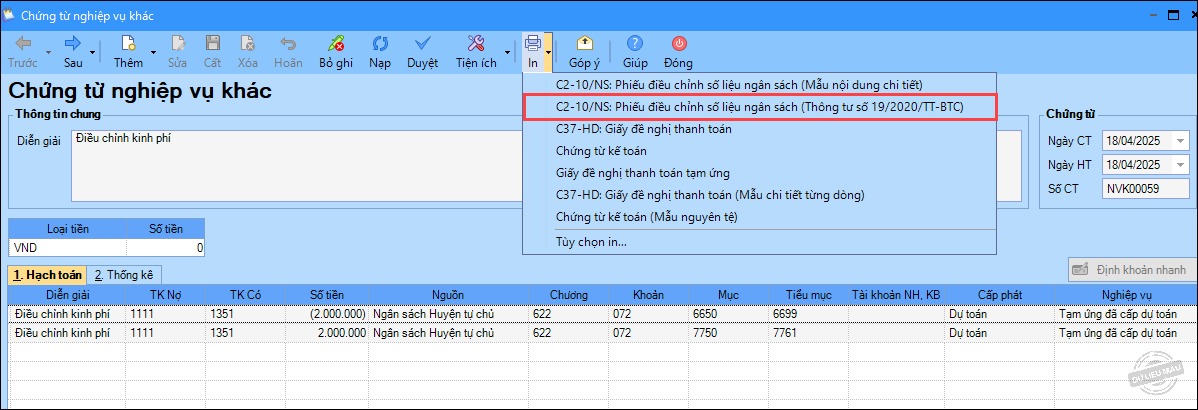
Bước 4: Nhấn In, chọn mẫu C2-10/NS: Phiếu điều chỉnh số liệu ngân sách để làm thủ tục với Kho bạc.
Phần mềm in mẫu như sau:
3. Lưu ý
Trường hợp đơn vị hạch toán TK 111 chi tiết theo loại quỹ, khi cất chứng từ, phần mềm yêu cầu chọn loại quỹ. Tuy nhiên, tại chứng từ nghiệp vụ khác không chọn được thông tin Loại quỹ.
Cách xử lý:
- Anh/chị thực hiện hạch toán nghiệp vụ điều chỉnh tại phân hệ Tiền mặt.
- Tải mẫu điều chỉnh kinh phí theo Nghị định 347 tại đây và nhập thông tin thủ công.


