1. Tổng quan
Bài viết này hướng dẫn trích khấu hao TSCĐ theo dõi trên phần mềm MISA Mimosa 2025 xác định bút toán hàng tháng hoặc quý theo nguồn hình thành tài sản, lập chứng từ và cập nhật số liệu khấu hao phục vụ hạch toán, báo cáo, quyết toán.
Nhấn chuột trái vào dấu + để xem chi tiết
2. Định khoản
Hàng tháng/quý, kế toán thực hiện tính khấu hao cho tài sản.
2.1. TSCĐ hình thành từ nguồn NSNN, lệnh chi, phí được khấu trừ để lại, viện trợ tài trợ:
Nợ TK 154 – Chi phí SXKD, dịch vụ dở dang hoặc:
Nợ TK 6423 – Chi phí quản lý của hoạt động SXKD, dịch vụ
Có TK 214 – Khấu hao và hao mòn luỹ kế TSCĐ
2.2. TSCĐ hình thành từ Quỹ phát triển hoạt động sự nghiệp:
- Trích khấu hao TSCĐ (nếu dùng cho hoạt động sản xuất, kinh doanh, dịch vụ), ghi:
Nợ TK 154 – Chi phí SXKD, dịch vụ dở dang hoặc:
Nợ TK 641 – Chi phí bán hàng
Nợ TK 642 – Chi phí quản lý của hoạt động SXKD, dịch vụ
Có TK 214 – Khấu hao và hao mòn luỹ kế TSCĐ
- Kết chuyển số khấu hao TSCĐ trong kỳ phải bổ sung vào Quỹ phát triển hoạt động sự nghiệp
Nợ TK 421 – Thặng dư (thâm hụt) lũy kế
Có TK 4311 – Quỹ phát triển hoạt động sự nghiệp
3. Hướng dẫn trên phần mềm
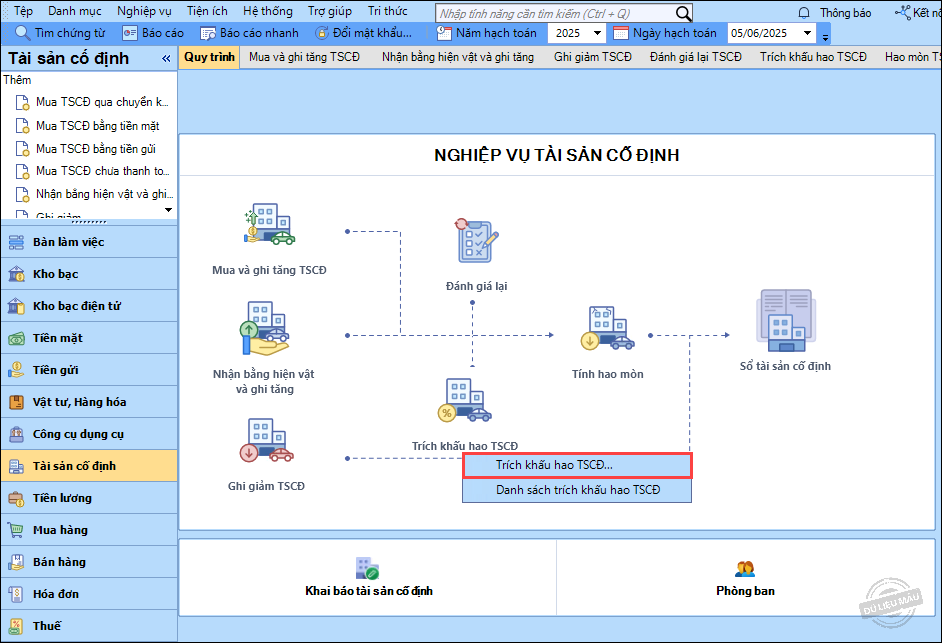
Bước 1: Vào phân hệ Tài sản cố định\Quy trình\Trích khấu hao TSCĐ, nhấn Trích khấu hao tài sản cố định.
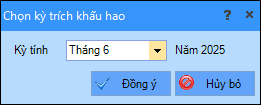
Bước 2: Chọn kỳ trích khấu hao. Nhấn Đồng ý.
Bước 3: Phần mềm tự hiển thị số khấu hao của các tài sản có thiết lập trích khấu hao và còn giá trị còn lại trong kỳ.
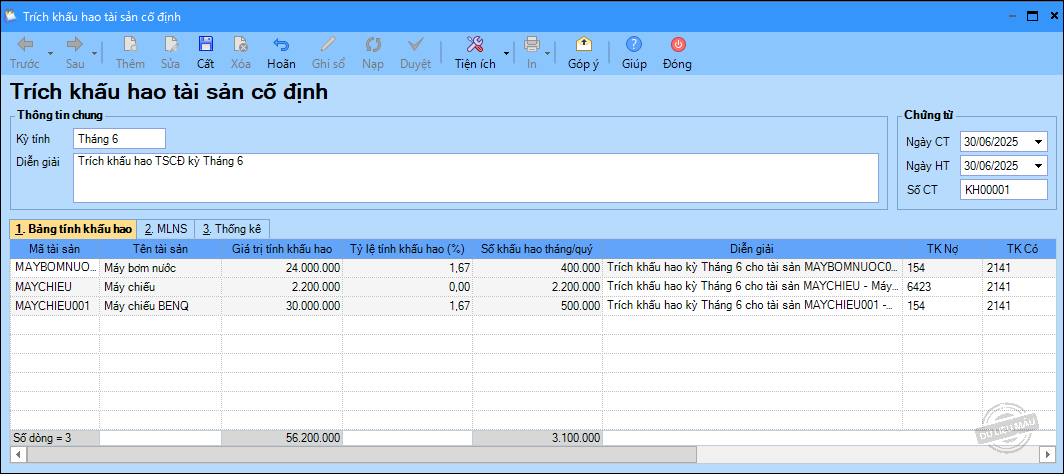
Bước 4: Nhập thêm thông tin mục lục ngân sách bên tab MLNS( nếu thiếu)
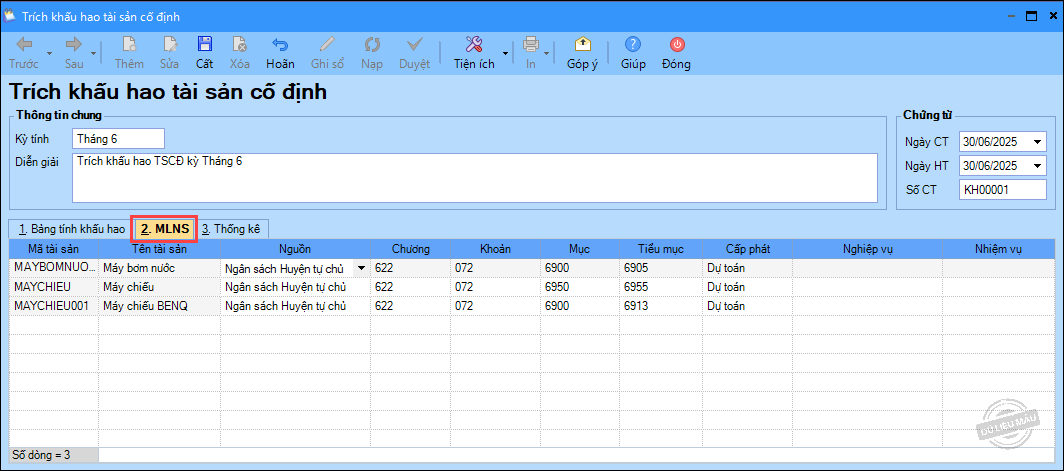
Nếu muốn xóa dòng thừa trên chứng từ khấu hao anh/chị nhấn Ctrl+ Delete.
Bước 5: Nhấn Cất.
4. Lưu ý phân biệt trích khấu hao và tính hao mòn
4.1. Hao mòn tài sản cố định
- Hao mòn là thuật ngữ dùng trong đơn vị hành chính sự nghiệp và cơ quan Nhà nước để theo dõi mức giảm giá trị của tài sản theo thời gian, áp dụng cho các đối tượng:
• Cơ quan nhà nước
• Đơn vị sự nghiệp công lập hoạt động theo chức năng, nhiệm vụ (không kinh doanh)
• Các tài sản Nhà nước giao cho đơn vị quản lý theo chế độ tài sản công - Hao mòn được tính 1 lần/năm vào tháng 12, trước khi khóa sổ.
- Trên phần mềm khi khai báo tài sản tính hao mòn thì không nhập Tỷ lệ SD vào SXKD là 0.
4.2. Khấu hao tài sản cố định
Khấu hao chỉ áp dụng trong các trường hợp tài sản được sử dụng vào hoạt động có thu hoặc tự chủ tài chính. Cụ thể, phải trích khấu hao đối với tài sản thuộc một trong các nhóm sau:
- TSCĐ thuộc đối tượng phải tính đủ khấu hao vào giá dịch vụ theo quy định.
- TSCĐ được sử dụng toàn bộ vào hoạt động kinh doanh, cho thuê, liên doanh, liên kết mà không hình thành pháp nhân mới.
- Nguyên tắc tính khấu hao tuân theo quy định áp dụng cho doanh nghiệp.
- Thời điểm bắt đầu trích khấu hao: từ ngày tài sản được đưa vào sử dụng để kinh doanh/cho thuê/liên doanh.
- Trên phần mềm khi khai báo tài sản chỉ trích khấu hao thì chọn Tỷ lệ SD vào SXKD là 100%.
4.3. Trường hợp tài sản dùng hỗn hợp
Nếu tài sản vừa dùng cho chức năng nhiệm vụ của đơn vị sự nghiệp công lập, vừa dùng cho kinh doanh:
- Đơn vị tính toán, xác định tổng giá trị hao mòn và khấu hao trong năm theo mức hao mòn hàng năm
- Sau đó, đơn vị phải phân bổ số khấu hao để hạch toán vào chi phí kinh doanh, cho thuê, liên doanh, liên kết, và hạch toán kế toán hao mòn tài sản cố định đối với phần còn lại
- Trên phần mềm khi khai báo tài sản sử dụng hỗn hợp thì chọn Tỷ lệ SD vào SXKD tương ứng
Tóm lại:
- Hao mòn: dùng cho hoạt động công, không kinh doanh → tính 1 lần/năm.
- Khấu hao: dùng cho hoạt động kinh doanh hoặc tự chủ → tính theo quy định doanh nghiệp, trích khấu hao theo tháng/quý
- Tài sản dùng hỗn hợp → phải tính cả hai. Hàng tháng/quý tính khấu hao trước, cuối năm làm chứng từ tính hao mòn
- Ngoài ra đơn vị rất hay nhầm khái niệm khấu hao và hao mòn, cần hỏi kỹ để đưa ra kết luận chính xác


