Nhận tài sản tài trợ nhỏ lẻ hoặc điều chuyển từ đơn vị khác sang (nhận tài sản bằng hiện vật) (Theo dõi trên phần mềm MISA Mimosa 2025)

1. Tổng quan

  • Bài viết này hướng dẫn quy trình tiếp nhận TSCĐ nhỏ lẻ nhận bằng hiện vật như: được tài trợ, cho tặng, tiếp nhận từ nguồn vận động tài trợ hoặc điều chuyển từ đơn vị khác (trường hợp theo dõi TSCĐ trên phần mềm Mimosa 2025). Quy trình này bao gồm các bước khai báo tài sản trên danh mục và hạch toán ghi tăng tài sản trên phần mềm, đảm bảo ghi nhận đúng giá trị, nguồn hình thành và tình trạng sử dụng của tài sản.
  • Nội dung bài viết gồm hướng dẫn định khoản nghiệp vụ nhận TSCĐ mới và TSCĐ đã qua sử dụng và các bước thực hiện trên phần mềm.

Nhấn chuột trái vào dấu + để xem chi tiết

2. Định khoản

1. Khi tiếp nhận TSCĐ mới, căn cứ vào quyết định cấp phát kinh phí bằng TSCĐ của cơ quan cấp trên hoặc quyết định điều chuyển tài sản và biên bản bàn giao TSCĐ, ghi:

Nợ TK 211: Nguyên giá của tài sản

Có TK 511: Giá trị còn lại của tài sản (Nếu được cấp trên cấp phát)

Có TK 711: Giá trị còn lại của tài sản (Nếu được cho tặng, tiếp nhận từ nguồn vận động tài trợ, hoặc nhận viện trợ tài trợ nhỏ lẻ)

Có TK 512: Giá trị còn lại của tài sản (Nếu nhận viện trợ, tài trợ từ nhà tài trợ nước ngoài)

Có TK 214: Hao mòn lũy kế của tài sản đến thời điểm được nhận

Lưu ý: 

  • TT24/2024/TT-BTC chỉ còn 2 tài khoản con của TK 211 là 2111- Tài sản cố định hữu hình (Ghi nhận nguyên giá của những tài sản là nhà cửa, vật kiến trúc, phương tiện vận tải, máy móc thiết bị) và TK 2113 – Tài sản cố định vô hình (Ghi nhận nguyên giá của những tài sản là quyền sử dụng đất, phần mềm,…), không còn tách nhiều tiết khoản theo từng loại tài sản như TT 107 nữa.
  • Nếu thời điểm được nhận tài sản đã hết hao mòn thì chỉ cần định khoản 1 dòng Nợ TK 211/Có TK 214.

2. Khi tiếp nhận TSCĐ đã qua sử dụng do cấp trên cấp hoặc đơn vị khác điều chuyển đến về sử dụng ngay, căn cứ vào quyết định, biên bản bàn giao TSCĐ xác định nguyên giá, giá trị hao mòn, giá trị còn lại của TSCĐ, ghi:

Nợ TK 211: Tài sản cố định tại đơn vị (Nguyên giá)

Có 214: Khấu hao và hao mòn luỹ kế TSCĐ (Giá trị hao mòn khấu hao lũy kế đến thời điểm tiếp nhận nếu có)

Có TK 511, 518,… (Giá trị còn lại)

3. Hướng dẫn trên phần mềm

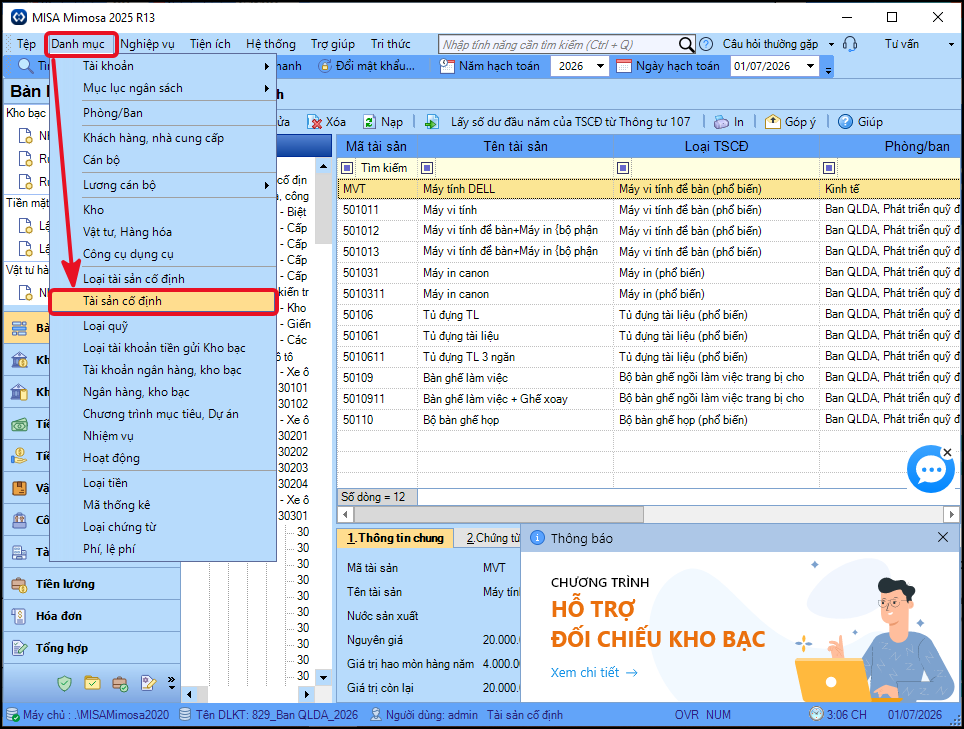
Bước 1: Vào Danh mục\Tài sản cố định.
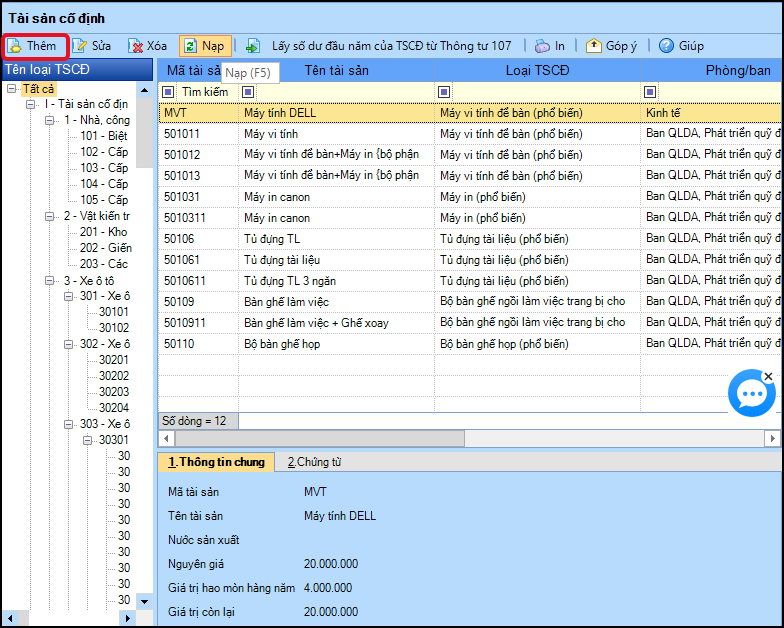
Bước 2: Nhấn Thêm.
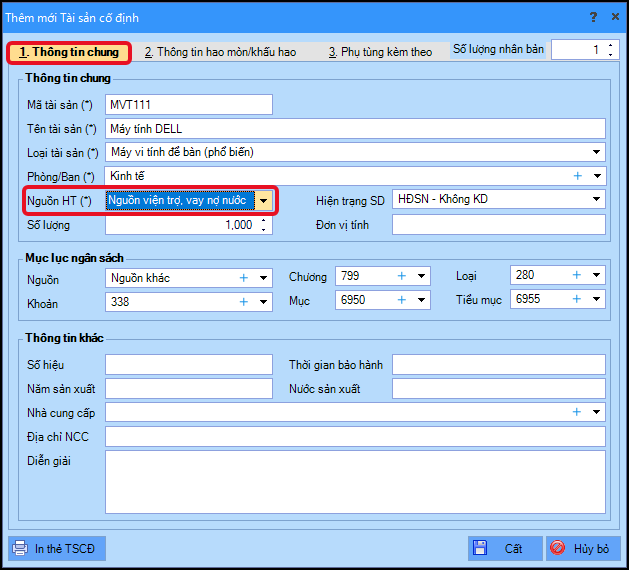
Bước 3: Thông tin chi tiết cần khai báo:

  • Khai báo thông tin tại mục Thông tin chung: Mã tài sản, Tên tài sản, Loại tài sản, Phòng/Ban, Nguồn HT và 1 số thông tin khác.
  • Lưu ý: Chỉ chọn Nguồn HT: Nguồn viện trợ, vay nợ nước ngoài khi tài sản được viện trợ từ đơn vị nước ngoài. Trường hợp được cấp trên cho, tặng thì xem như tài sản do ngân sách nhà nước cấp. Nếu được cấp, cho, tặng từ các đơn vị khác trong nước (không phải đơn vị sự nghiệp hoặc cơ quan nhà nước) thì có thể chọn Nguồn khác.
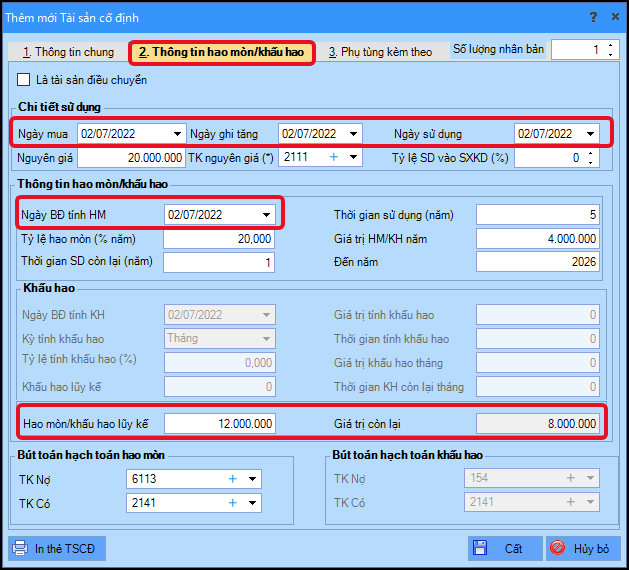
– Khai báo thông tin tại mục Thông tin hao mòn/khấu hao.

  • Nhập Ngày mua, phần mềm tự động lấy lên Ngày ghi tăng và Ngày sử dụng. 
  • Nhập Nguyên giá, phần mềm tự động tính hao mòn/khấu hao.
  • Nếu muốn khai báo Thông tin hao mòn/khấu hao:
    • Nhập Tỷ lệ SD vào SXKD.
    • Lưu ý:
      + Nếu Tỷ lệ SD vào SXKD = 0: tài sản chỉ tính hao mòn.
      + Nếu Tỷ lệ SD vào SXKD = 100%: tài sản chỉ tính khấu hao.

Lưu ý: Trường hợp tiếp nhận TSCĐ đã qua sử dụng có giá trị hao mòn, anh/chị sửa lại ngày mua < ngày ghi tăng, ngày sử dụng, ngày BĐ tính HM  khai báo thêm Giá trị Hao mòn/khấu hao lũy kế, thời gian SD còn lại và tích vào ô Là tài sản điều chuyển.
– Khai báo thông tin tại mục Phụ tùng kèm theo.

Lưu ý: Nếu muốn thêm nhiều tài sản giống nhau, nhập số lượng tại ô Số lượng nhân bản.

Bước 4: Nhấn Cất.

Bước 5: Chọn nghiệp vụ ghi tăng Tài sản cố định là Nhận bằng hiện vật.
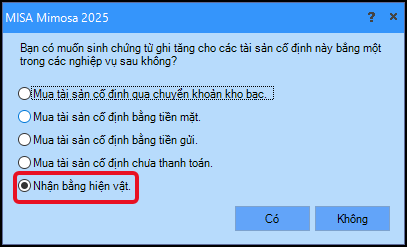
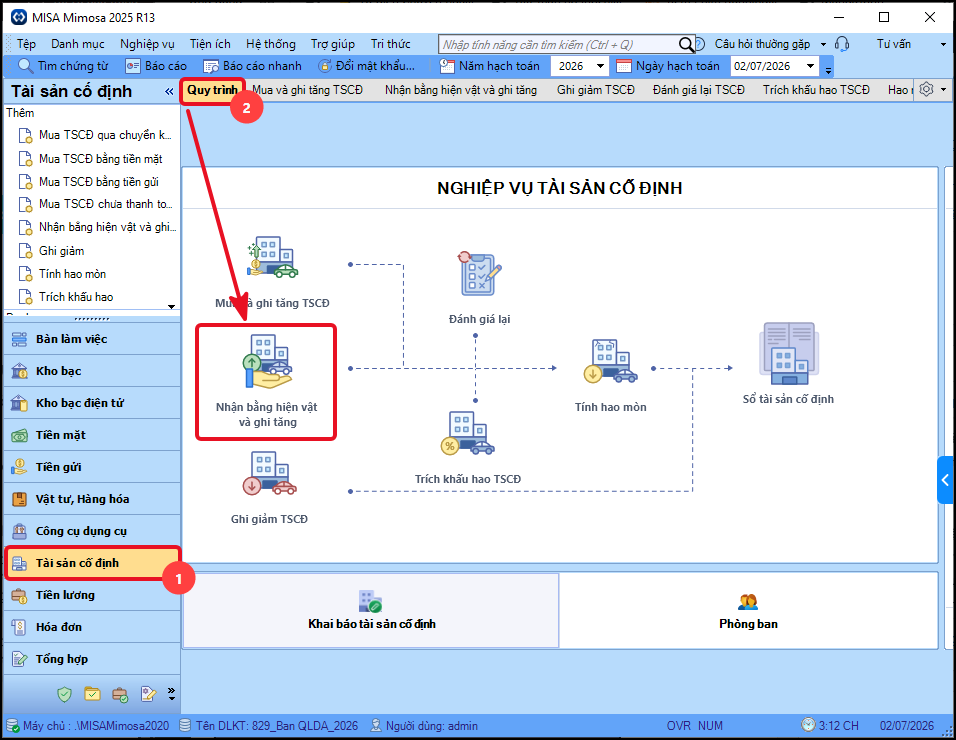
Hoặc vào nghiệp vụ Tài sản cố định\Nhận bằng hiện vật và ghi tăng.
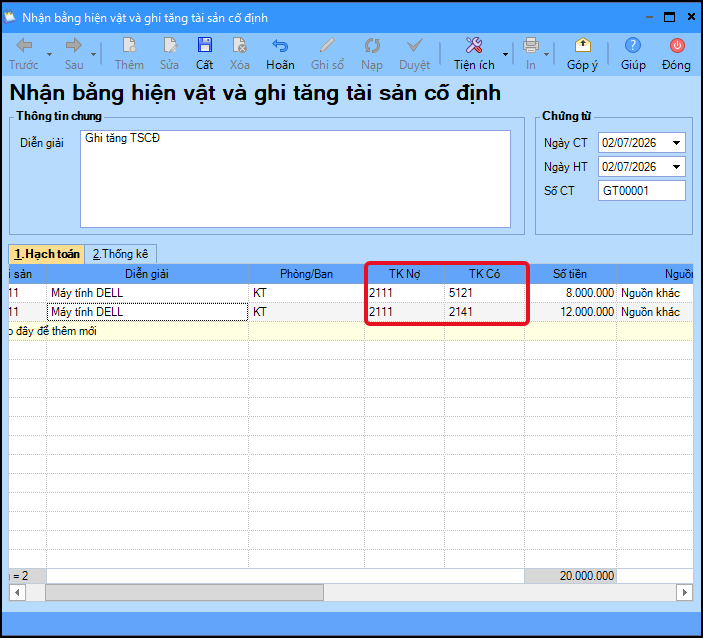
Bước 6: Khai báo các thông tin trên chứng từ Nhận bằng hiện vật và ghi tăng:

  • Nhập thông tin chung: Diễn giải.
  • Nhập thông tin chi tiết: Mã tài sản, Phòng ban, TK Nợ, TK Có, Số tiền.

Lưu ý: Tại ô Mã tài sản, chỉ chọn được tài sản đã khai báo trong Danh mục → Tài sản cố định, có ngày ghi tăng thuộc năm hạch toán hiện tại và chưa có chứng từ ghi tăng tương ứng.

  • Nhập thêm các thông tin tab MLNS hoặc Thống kê (nếu cần).
Lưu ý:

  • Tùy theo nguồn hình thành tài sản, anh/chị điều chỉnh tài khoản hạch toán giá trị còn lại của tài sản cho phù hợp:

    • Có TK 511: Nếu tài sản được cấp trên cấp phát.
    • Có TK 711: Nếu tài sản được cho, tặng; tiếp nhận từ nguồn vận động, tài trợ hoặc viện trợ nhỏ lẻ.
    • Có TK 512: Nếu tài sản nhận từ nguồn viện trợ, tài trợ của nhà tài trợ nước ngoài.

    Đối với tài sản đã hết hao mòn, phần mềm tự động sinh:

    • Nợ TK 211/Có TK 512, 518, 711: Giá trị còn lại của tài sản = 0.
    • Nợ TK 211/Có TK 214: Giá trị hao mòn lũy kế của tài sản.

    Phần mềm hạch toán như trên là đúng.

Bước 7: Nhấn Cất.

Bước 8: Chọn chức năng In để in các chứng từ liên quan.

4. Lưu ý

Trường hợp nhận tài sản đơn vị khác chuyển đến do sáp nhập sẽ hạch toán như sau: 

Nợ TK 211: Tài sản cố định tại đơn vị (Nguyên giá)

Có 214: Khấu hao và hao mòn luỹ kế TSCĐ (Giá trị hao mòn khấu hao lũy kế đến thời điểm tiếp nhận nếu có)

Có TK 421 (Giá trị còn lại)

Cập nhật 24/08/2026

Bài viết liên quan

Giải đáp miễn phí qua facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
ĐĂNG BÀI NGAY