1. Tổng quan
Bài viết nhằm hướng dẫn anh/chị cách hạch toán trên phần mềm kế toán trong trường hợp đơn vị mua sắm Tài sản cố định (TSCĐ) nhưng chia ra thanh toán làm nhiều lần, hay trường hợp mua tài sản mà trước đó có tạm ứng thanh toán trước một phần giá trị tài sản.
Ví dụ: Đơn vị mua tài sản cố định trị giá 20.000.000 thanh toán làm 2 đợt
- Đợt 1: Chuyển khoản thanh toán/ tạm ứng trước 50% cho nhà cung cấp
- Đợt 2: Chuyển khoản thanh toán 50% phần còn lại
2. Định khoản
Khi ứng trước, thanh toán tiền cho nhà cung cấp:
- Nợ TK 331/ Có TK 1351 (Nếu là nguồn giao tự chủ)
- Nợ TK 331/ Có TK 511 (Nếu là nguồn không giao tự chủ)
- Đồng thời Có TK 008
Khi ghi tăng tài sản đưa vào sử dụng: Nợ TK 211/Có TK 331
3. Các bước thực hiện
Bạn thực hiện 2 bước như sau:
Anh/chị thực hiện theo 3 bước sau:
Bước 1: Thanh toán tiền mua tài sản cho nhà cung cấp
1. Vào Kho bạc\Rút dự toán\Rút dự toán chuyển khoản để chuyển trả 50% đợt 1 10.000.000đ
- Nhập thông tin trên giấy rút dự toán chuyển khoản
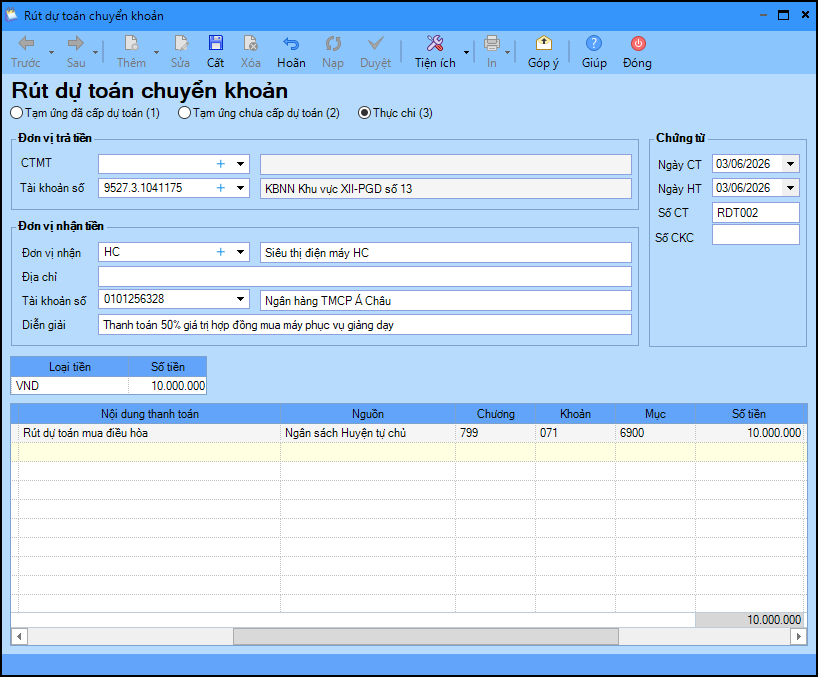
- Nhấn Cất
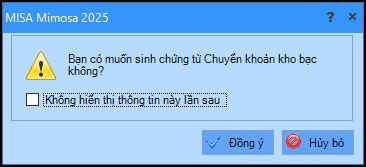
2. Phần mềm sẽ hiển thị giao diện Sinh chứng từ chuyển khoản kho bạc. Nhấn Đồng ý.
3. Phần mềm hiển thị chứng từ chuyển khoản kho bạc. Bạn thực hiện sửa lại bút toán cho đúng
- Nợ TK 331/ Có TK 1351 (Nếu là nguồn giao tự chủ)
- Nợ TK 331/ Có TK 511 (Nếu là nguồn không giao tự chủ)
- Đồng thời Có TK 008
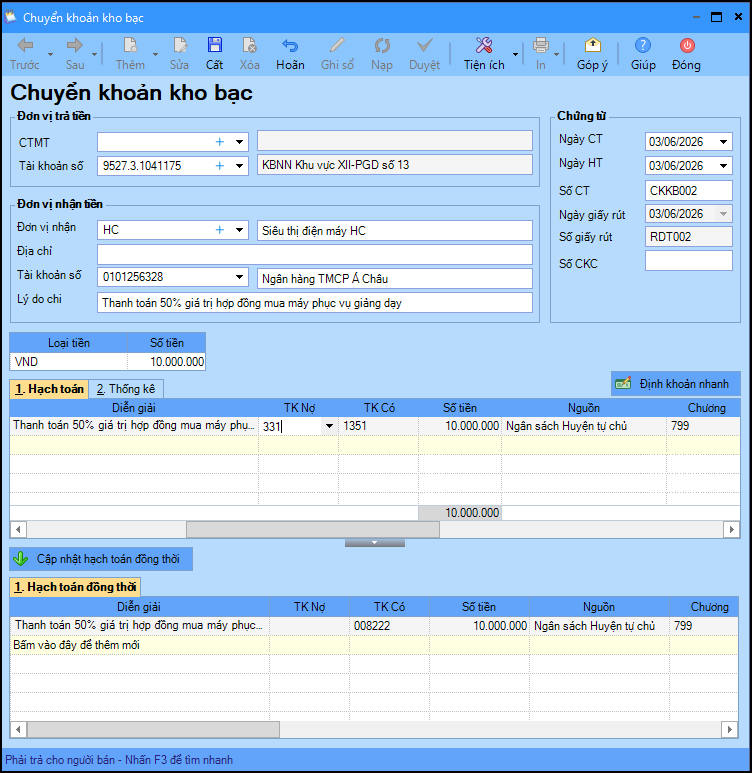
- Nhấn Cất
- Bạn thực hiện tương tự cho những lần thanh toán sau
Bước 2: Ghi nhận tài sản đưa vào sử dụng
1. Trường hợp 1: Nếu đơn vi theo dõi TSCĐ trên phần mềm MISA Mimosa.NET 2025: Xem hướng dẫn tại đây, sau đó sửa lại hạch toán trên chứng từ nợ TK 211/Có TK 331.
2. Trường hợp 2: Nếu đơn vị không theo dõi TSCĐ trên phần mềm MISA Mimosa 2025:
- Vào Tổng hợp/ chứng từ nghiệp vụ khác hạch toán Nợ TK 211/Có TK 331: Tổng giá trị của các đợt chuyển tiền.
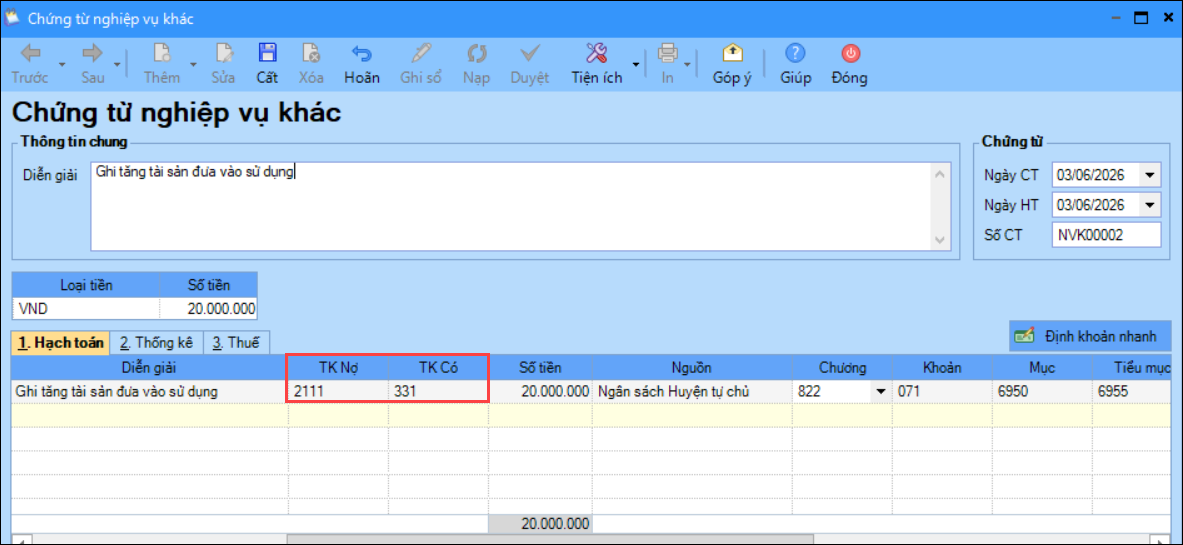
- Lưu ý: Tab Thống kê, chọn Đối tượng Có tương ứng đến đối tượng ở Bước 1 khi chuyển khoản kho bạc
3. Trường hợp 3: Theo dõi tài sản trên phần mềm QLTS
Anh/chị làm theo hướng dẫn tại đây để lấy chứng từ ghi tăng từ QLTS về.
Sau đó mở chứng từ ghi tăng lên nhấn Bỏ ghi\Sửa, sửa lại TK Có là 331 và chọn đối tượng cùng đối tượng của chứng từ thanh toán tiền cho nhà cung cấp đã chọn ở bước 1.
4. Lưu ý
Trường hợp đơn vị mua tài sản và phát sinh các chi phí liên quan như chi phí vận chuyển, mua ô tô có thuế/lệ phí trước bạ,… anh/chị cũng làm tương tự theo hướng dẫn này:
Bước 1: Thanh toán tiền mua tài sản và các chi phí liên quan.
Thực hiện tại phân hệ tương ứng: Kho bạc → Rút dự toán → Rút dự toán chuyển khoản hoặc Tiền gửi → Chi tiền → Chi tiền gửi…
Hạch toán: Nợ TK 331/Có các tài khoản liên quan.
Bước 2: Ghi nhận tài sản đưa vào sử dụng.
Hạch toán: Nợ TK 211/Có TK 331.


