3. Các bước thực hiện
3.1. Hạch toán số liệu dự toán được bàn giao
Lưu ý: Số liệu này là căn cứ để đơn vị đối chiếu dự toán Kho bạc, báo cáo quyết toán kinh phí hoạt động (BCQT) bao gồm cả kinh phí của đơn vị đã dừng hoạt động.
Bước 1: Hạch toán số dự toán đã sử dụng, số dự toán chưa sử dụng và số dự toán giữ lại năm 2026
1. Hạch toán số dự toán đã sử dụng:
- Anh/chị căn cứ Cột số 7 – Dự toán đã sử dụng trên Mẫu số 26 (ký hiệu mẫu số 01a), chi tiết theo từng nguồn ngân sách của đơn vị cũ, với số liệu từ đầu năm 2026 đến ngày đơn vị dừng hoạt động đã chốt đối chiếu với KBNN.
- Vào Kho bạc\Nhận dự toán
- Hình thức nhận dự toán: Anh chị muốn lên cột 2 giao đầu năm trên mẫu số 01a thì tích Đầu năm, nếu cần lên cột 3 Dự toán năm nay trong kỳ trên mẫu số 01a thì tích Bổ sung (Anh chị tham khảo ý kiến Kho bạc).
- Hạch toán Nợ TK 00821 (nguồn không giao tự chủ), Nợ TK 00822 (nguồn giao tự chủ).
Lưu ý: Đối với dự toán đã sử dụng không sinh đồng thời Nợ TK 1351, Có TK 511 của nguồn giao tự chủ.
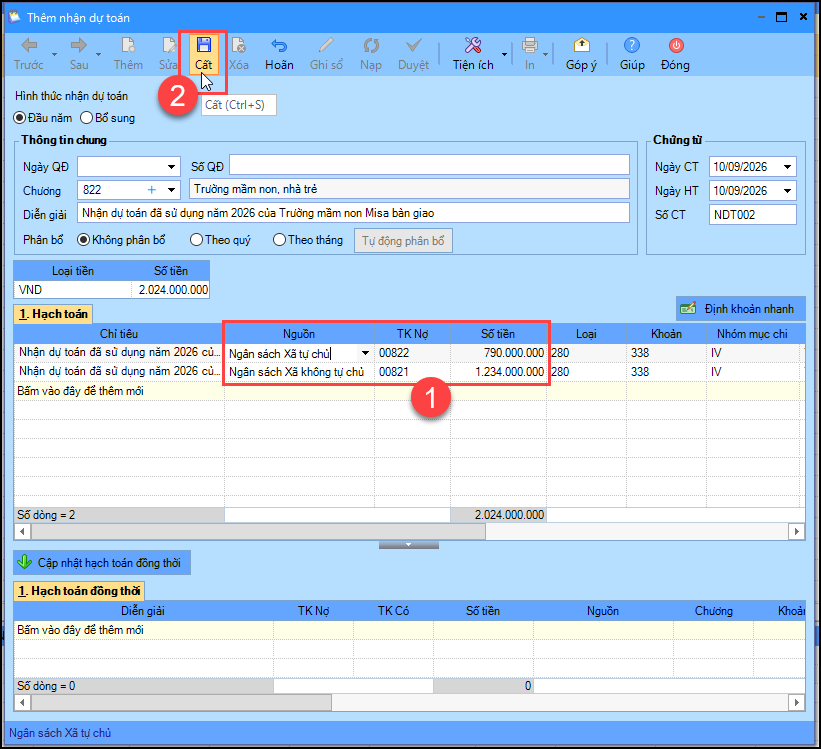
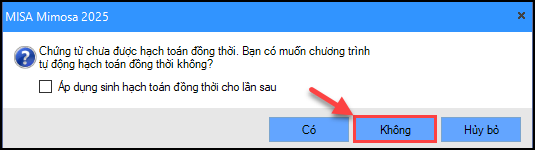
- Nhấn Cất. Phần mềm thông báo Chứng từ chưa được hạch toán đồng thời, nhấn Không.
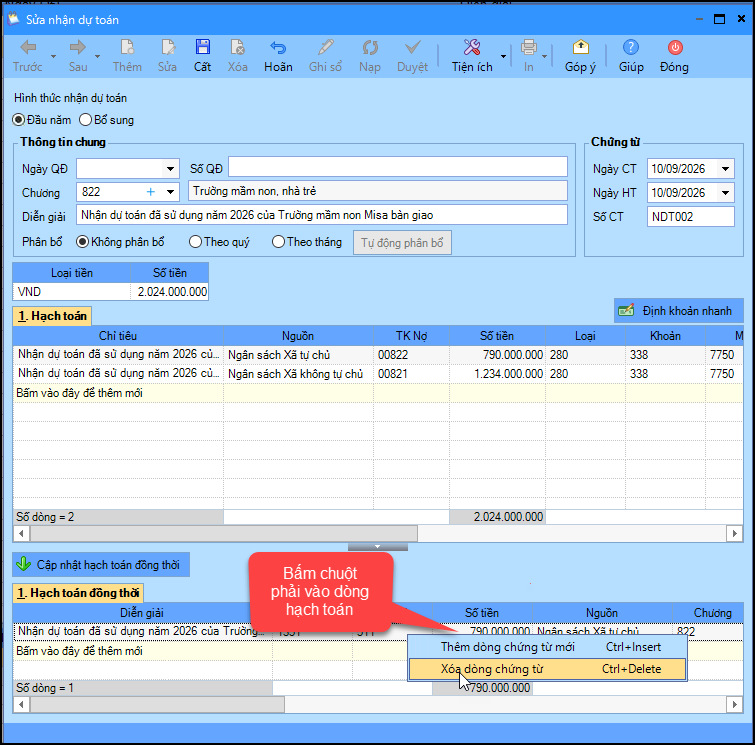
- Lưu ý: Nếu phần mềm tự động sinh hạch toán Nợ TK 1351, Có TK 511. Anh chị tích Xóa dòng do đây là số dự toán đã sử dụng của đơn vị dừng hoạt động được bàn giao sang.
- Nhấn Cất. Phần mềm báo Cập nhật hạch toán đồng thời anh chị tích Không.

2. Hạch toán số dự toán chưa sử dụng:
- Anh/chị căn cứ Cột số 9 – Dự toán còn lại trên Mẫu số 26 (ký hiệu mẫu số 01a), chi tiết theo từng nguồn ngân sách của đơn vị cũ, với số liệu từ đầu năm 2026 đến ngày đơn vị dừng hoạt động đã chốt đối chiếu với KBNN.
- Vào Kho bạc\Nhận dự toán
- Hạch toán Nợ TK 00821 (nguồn không giao tự chủ), Nợ TK 00822 (nguồn giao tự chủ).
- Hình thức nhận dự toán: Anh chị muốn lên cột 2 giao đầu năm trên mẫu số 01a thì tích Đầu năm, nếu cần lên cột 3 Dự toán năm nay trong kỳ trên mẫu số 01a thì tích Bổ sung (Anh chị tham khảo ý kiến Kho bạc).
- Nhấn Cập nhật hạch toán đồng thời phần mềm tự động sinh Nợ TK 1351, Có TK 511 đối với nguồn giao tự chủ
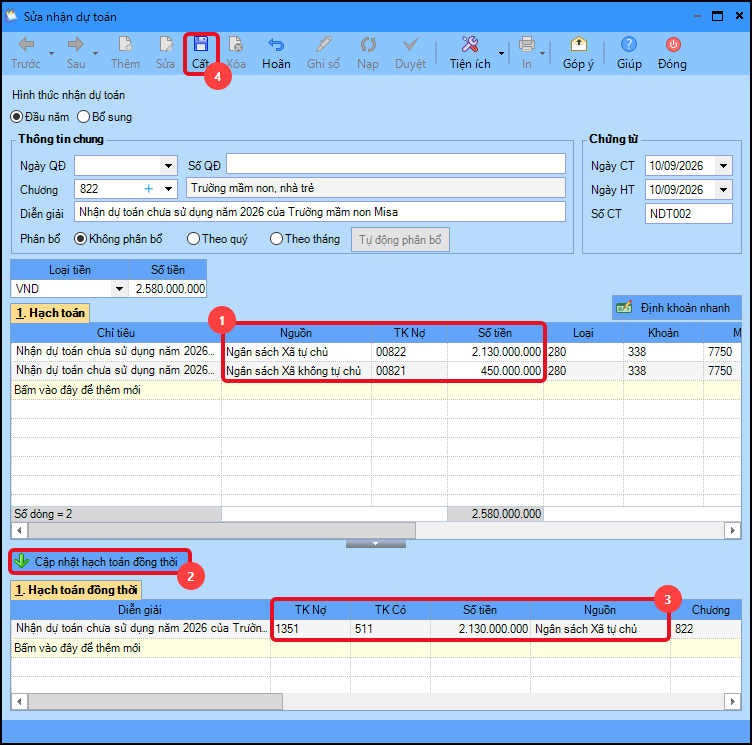
- Nhấn Cất.
3. Hạch toán dự toán giữ lại (tiết kiệm chi ở nguồn 28) nếu có:
- Anh/chị căn cứ Cột số 8 – Dự toán giữ lại trên Mẫu số 26 (ký hiệu mẫu số 01a) nguồn 28 của đơn vị cũ, với số liệu từ đầu năm 2026 đến ngày đơn vị dừng hoạt động đã chốt đối chiếu với KBNN.
- Vào Kho bạc\Dự toán giữ lại nhập số liệu tiết kiệm chi nguồn 28 (nếu có) theo hướng dẫn tại đây.
Bước 2: Hạch toán số dự toán đã chi của năm 2026 của đơn vị dừng hoạt động
- Anh/chị căn cứ vào số thực chi (dự toán đã sử dụng) tại cột 3 hoặc cột 5 trên Mẫu số 28 (Ký hiệu 02a-SDKP/ĐVDT), chi tiết theo từng tiểu mục và từng nguồn ngân sách, đơn vị cũ đã chốt số liệu đối chiếu với KBNN từ đầu năm đến ngày đơn vị dừng hoạt động.
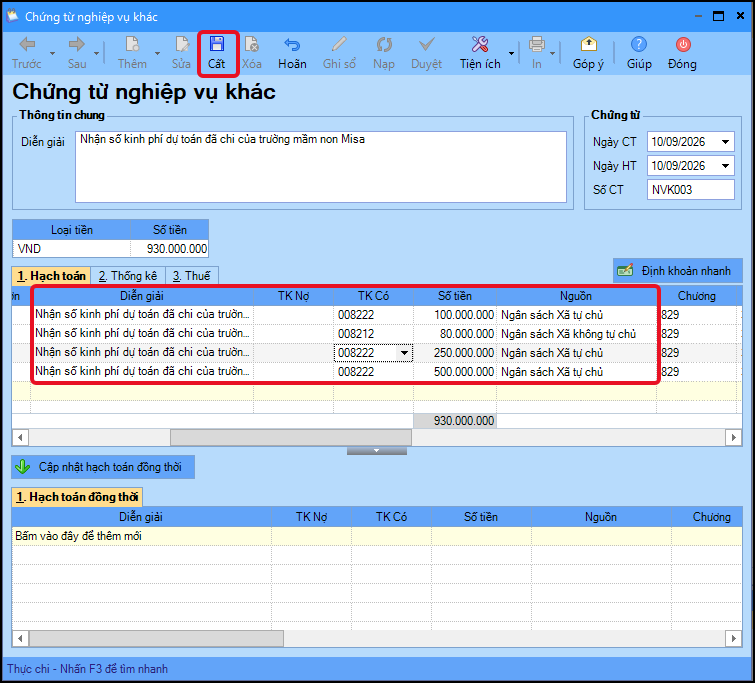
- Vào Tổng hợp\Chứng từ nghiệp vụ khác hạch toán:
- Có TK 008212 nguồn không giao tự chủ (nguồn 12) chi tiết từng tiểu mục.
- Có TK 008222 nguồn giao tự chủ (nguồn 13) chi tiết từng tiểu mục.
- Nhấn Cất.
3.2. Hạch toán số liệu tiền, tài sản, công nợ, nguồn vốn được bàn giao
Lưu ý: Số liệu này là căn cứ để đơn vị lập báo cáo tài chính cuối năm (số liệu tổng hợp của đơn vị sau sáp nhập, hợp nhất không bao gồm doanh thu, chi phí của các đơn vị dừng hoạt động).
a. Căn cứ số liệu bàn giao:
Anh/chị căn cứ vào số dư các tài khoản tại thời điểm đơn vị bàn giao số liệu (có thể lấy số dư cuối kỳ trên Bảng cân đối số phát sinh của đơn vị dừng hoạt động) của các TK 1111, TK 1121, TK 2111, TK 2113, TK 2141, TK 2143, TK 1351, TK 421, TK 431, TK 353, TK 468 (nếu có) để thực hiện hạch toán theo hướng dẫn tại phụ lục I của Công văn số 1010/BTC-QLKT.
Lưu ý: Trường hợp chưa xác định được nguồn gốc cụ thể của tài sản, công nợ, anh/chị tạm hạch toán qua TK 3388 – Phải trả khác (TK nhận bàn giao). Sau khi xác định được nguồn gốc và hoàn tất hạch toán, TK 3388 không được còn số dư.
b. Hạch toán trên phần mềm:
- Anh chị vào Tổng hợp\Chứng từ nghiệp vụ khác hạch toán theo số thực tế được bàn giao sang đơn vị.
Ví dụ:
- Nợ TK 1121, Có TK 3388 số tiền gửi NH, KB
- Nợ TK 3388, Có TK 3532 quỹ thu nhập tăng thêm
- Nợ TK 2111, Có TK 421 Giá trị còn lại của TSCĐ hữu hình
- Nợ TK 2111, Có TK 2141 Hao mòn lũy kế của TSCĐ hữu hình
- Nợ TK 2113, Có TK 421 Giá trị còn lại của TSCĐ vô hình
- Nợ TK 2113, Có TK 2143 Hao mòn lũy kế của TSCĐ vô hình
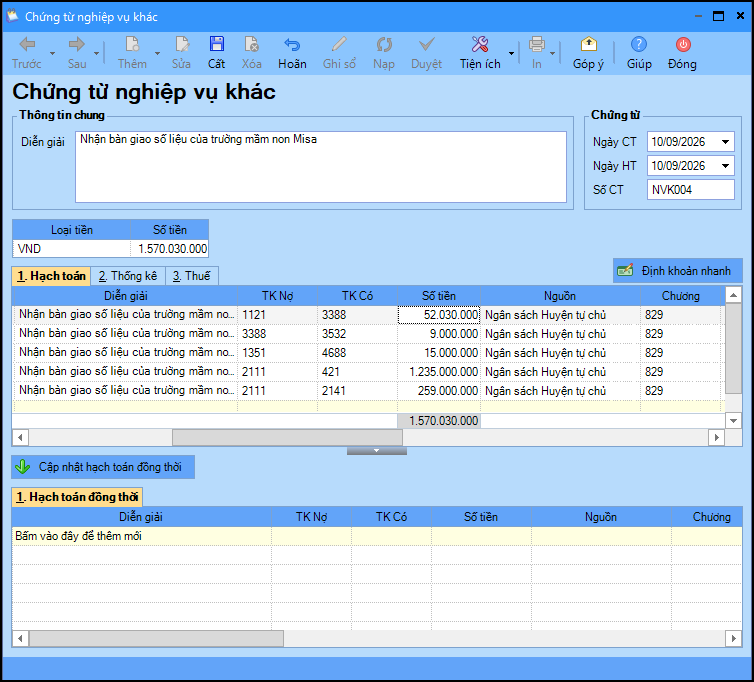
- Trên chứng từ bổ sung thêm Tài khoản NH, KB cho các dòng hạch toán 1121, bổ sung Đối tượng Nợ, đối tượng Có ở tab Thống kê. Nhấn Cất.
- Anh/chị có thể nhập số liệu bàn giao của từng đơn vị riêng hoặc cộng dồn số dư của các tài khoản và nhập vào một chứng từ, tùy theo nhu cầu quản lý của đơn vị.
Lưu ý:
- Đối với trường hợp đơn vị theo dõi TSCĐ trên Mimosa, anh/chị không cần hạch toán riêng các TK 2111, TK 2113, TK 2141, TK 2143. Khi thực hiện ghi tăng TSCĐ, phần mềm sẽ tự động sinh chứng từ hạch toán tương ứng.
- Đối với trường hợp đơn vị theo dõi TSCĐ trên QLTS, anh chị KHÔNG cần thực hiện lấy chứng từ ghi tăng từ MISA QLTS sang Mimosa của các tài sản nhận bàn giao sau sáp nhập để tránh bị hạch toán ghi tăng 2 lần.


